
Электронная коммерция в РК достигла 17,1% от розничной торговли в 2025 году
92% этого рынка занимают маркетплейсы.
RISE Research, BCC Hub, Fintech Center и Tarlan при поддержке Национального Банка представили ежегодное национальное исследование «Fintech in Kazakhstan 2026». Отчет показывает, как Казахстан одновременно обновляет финансовое регулирование и базовую инфраструктуру рынка. Реформы охватывают банковский сектор, цифровые активы, ИИ, налогообложение и цифровую экономику, а единый QR, переводы по номеру телефона и цифровой тенге расширяют общую финансовую инфраструктуру страны.
Фундаментом цифрового скачка Казахстана стали макроэкономические и демографические факторы. По данным на 2025 год, население страны достигло 20,5 млн человек (уровень урбанизации 63%), при этом 43% граждан — моложе 25 лет. На фоне роста номинального ВВП до $306 млрд базовая цифровая инфраструктура продемонстрировала практически полное покрытие: проникновение интернета среди населения 16-74 лет выросло с 84% в 2019 году до 96% в 2025 году, а владение смартфонами достигло 94%. За этот же период медианная скорость мобильной загрузки увеличилась более чем в четыре раза — с 21 Мбит/с до 88 Мбит/с (данные 2026 года), что подняло национальный коэффициент цифровой грамотности с 77% до 93%.
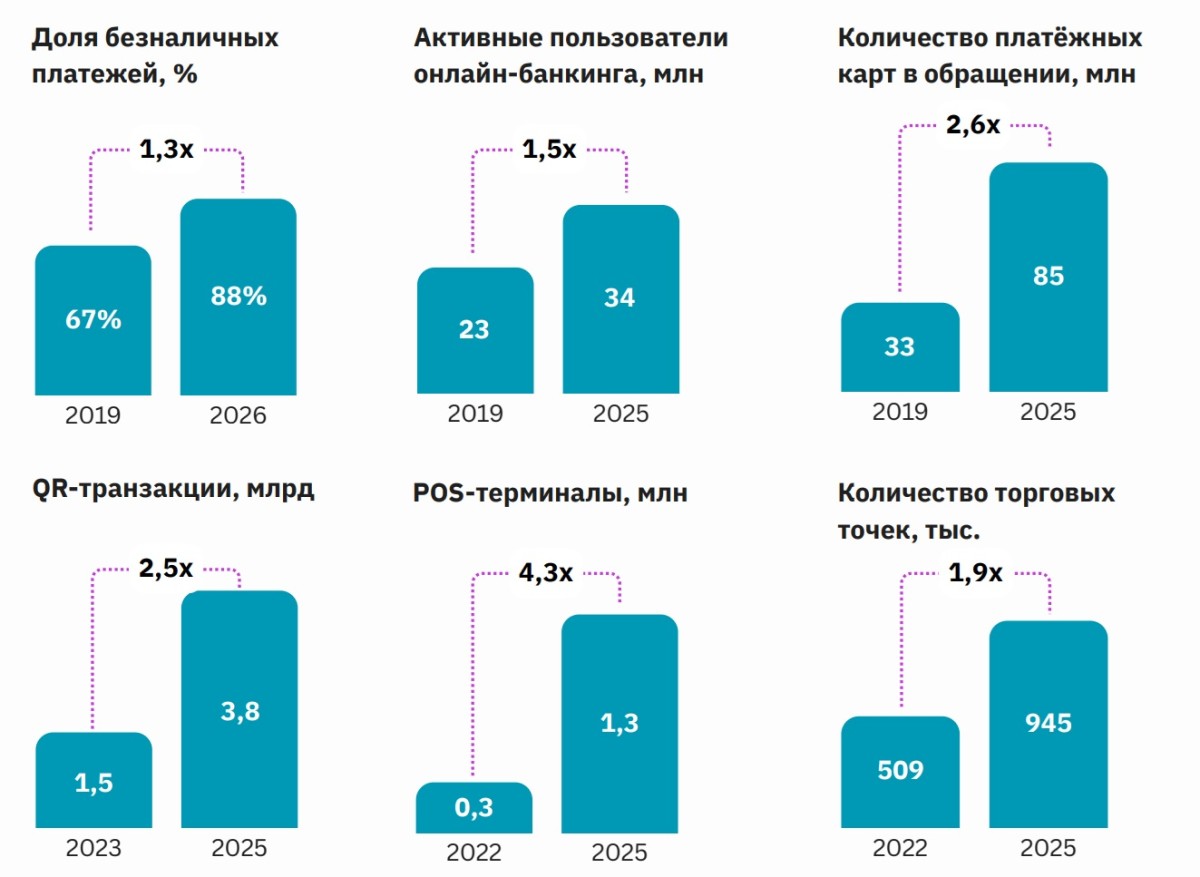
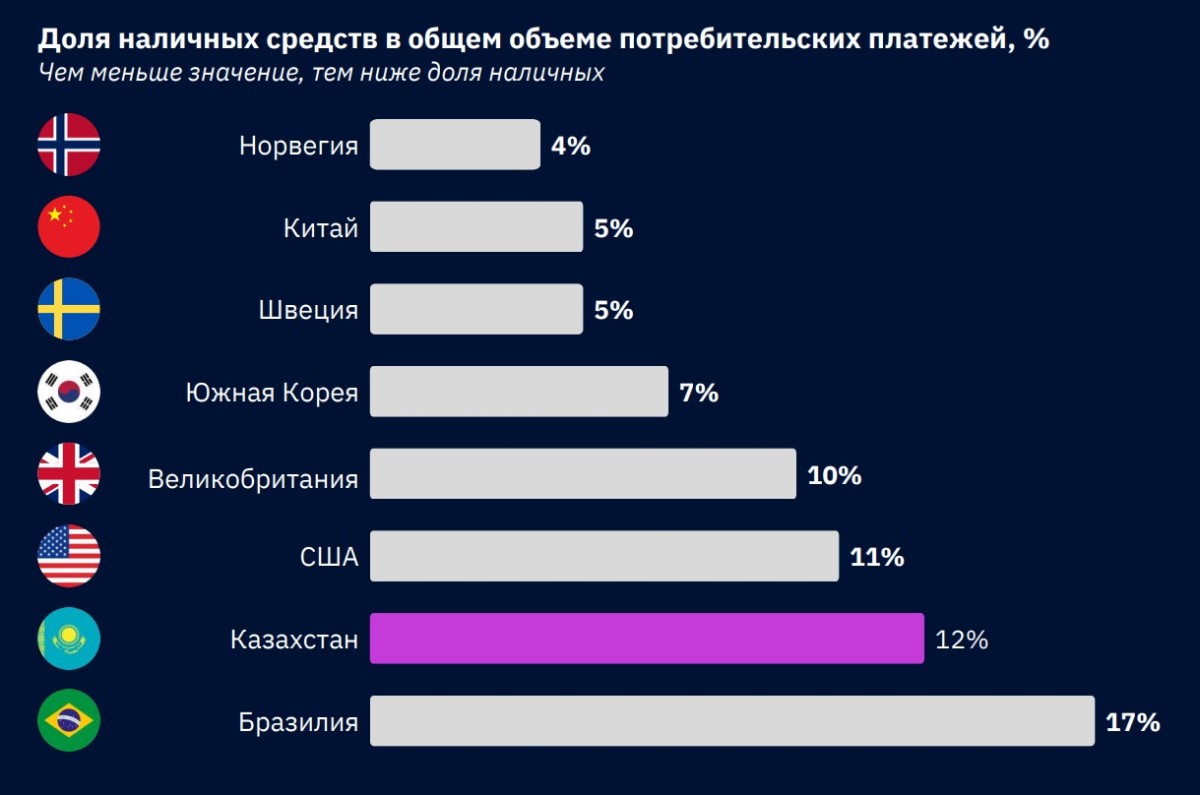
Массовая цифровизация радикально изменила платежные привычки. К 2026 году доля безналичных платежей в розничном обороте достигла 88% (по сравнению с 67% в 2019 году). По уровню отказа от бумажных денег Казахстан вплотную приблизился к показателям ведущих экономик мира: наличные занимают лишь 12% потребительских платежей, что сопоставимо с США (11%) и Великобританией (10%), и заметно ниже, чем, например, в Бразилии (17%). Инфраструктурный охват вырос кратно: число активных пользователей онлайн-банкинга увеличилось до 34 млн (2025 г.), количество платежных карт в обращении достигло 85 млн, а сеть POS-терминалов расширилась до 1,3 млн устройств. Количество торговых точек, принимающих безналичную оплату, выросло почти вдвое — с 509 тыс. (2022 г.) до 945 тыс. (2025 г.).
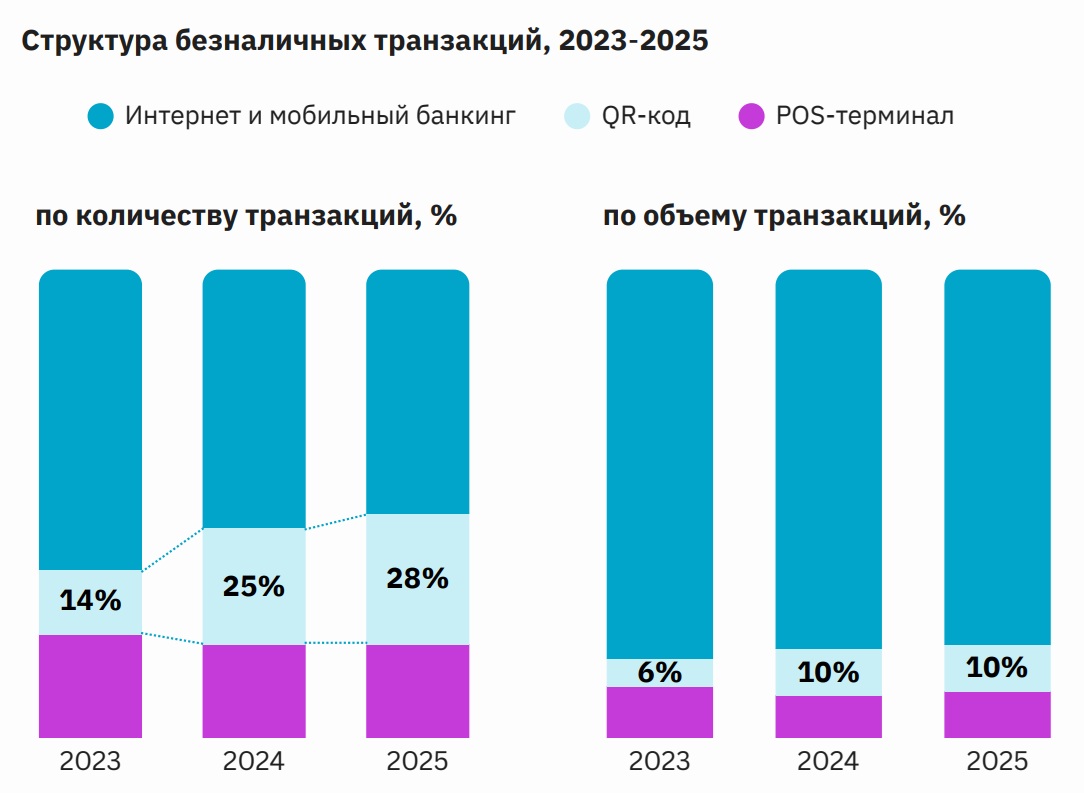
В структуре безналичных транзакций основную долю по объему (около 80%) удерживают интернет- и мобильный банкинг, через которые проходят расчеты со средним чеком $41. Однако в сегменте повседневных покупок безоговорочным лидером стал QR-код: с 2023 по 2025 год количество QR-транзакций выросло в 2,5 раза, достигнув 3,8 млрд операций. За период с января по май 2026 года оборот по QR ($17 млрд/ 8 трлн тенге) второй год подряд превзошел показатели классических POS-терминалов ($16 млрд/ 7,5 трлн тенге) несмотря на то, что средний размер QR-транзакции составляет всего $10.
Переход рынка на новый уровень зрелости требует смены инфраструктурного подхода. Как отмечает председатель правления Национальной платежной корпорации Жанар Самаева: «Многие годы цифровизация финансового сектора шла прежде всего на уровне отдельных банков: каждый выстраивал собственную экосистему, клиентские сервисы и платежные решения. В результате Казахстан сформировал один из самых цифровых финансовых рынков. Следующий этап — это уже не развитие отдельных экосистем, а то, как они взаимодействуют между собой. Сегодня ключевая задача — создать национальную инфраструктуру, изначально построенную на принципах совместимости и взаимодействия. Межбанковские платежи в реальном времени, цифровая идентификация, Open Banking, цифровой тенге и Национальный антифрод-центр — это не отдельные инициативы. Вместе они формируют общий технологический и доверительный слой, на базе которого банки и финтех-компании могут развивать собственные продукты и конкурировать. Это меняет саму логику конкуренции. Возможность беспрепятственно взаимодействовать между системами не должна быть конкурентным преимуществом. Клиент должен иметь возможность переводить деньги и оплачивать покупки независимо от того, услугами какого банка он пользуется. А финансовые организации должны конкурировать там, где действительно создается ценность: в клиентском опыте, продуктах, тарифах и инновациях. Для Казахстана стратегическая возможность заключается не просто в дальнейшей цифровизации существующих финансовых услуг. Задача — создать открытую, совместимую и надежную финансовую инфраструктуру, которая снижает стоимость инноваций и позволяет новым сервисам масштабироваться на весь рынок. Инфраструктура должна быть общей».
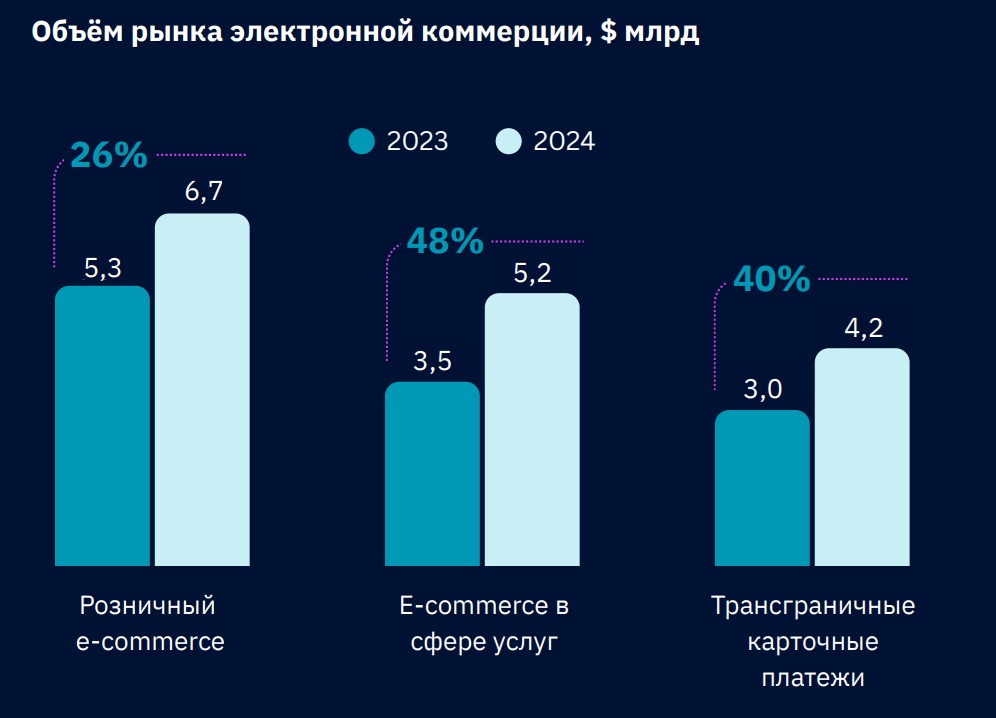
Бум безналичных платежей стал главным драйвером электронной коммерции. Ее проникновение в розничную торговлю выросло с 3,7% в 2019 году до 17,1% в 2025 году. Объемы рынка стабильно растут: в 2024 году розничный e-commerce достиг $6,7 млрд (рост 26% к 2023 г.), электронная коммерция в сфере услуг — $5,2 млрд (+48%), а трансграничные карточные платежи — $4,2 млрд (+40%).
Рост электронной коммерции в Казахстане происходит в условиях консолидации вокруг крупных маркетплейсов, на которые по итогам первого полугодия 2025 года пришлось 92% всего розничного e-commerce. Этот сегмент стал важнейшей инфраструктурой для малого и среднего бизнеса (формирующего более 40% ВВП страны). При этом рынок маркетплейсов характеризуется доминированием одного игрока. Налоговые отчисления Kaspi.kz в 2025 году составили $265,7 млн, что в 2,4 раза выше показателей Wildberries ($111 млн) и превышает совокупный объем всех остальных крупных конкурентов (Ozon — $28,4 млн, OLX — $5,9 млн, Halyk Market — $1,8 млн).
Отчет «Fintech in Kazakhstan 2026» подготовлен на основе исследований, проведенных с использованием собственной базы данных RISE Research, опросов участников рынка, экспертных интервью, а также информации из открытых источников.